Am seidenen Faden - Lehren aus 100 Jahren Aktienmarkt
Daniel Arndt, Portfoliomanager, ComfortInvest
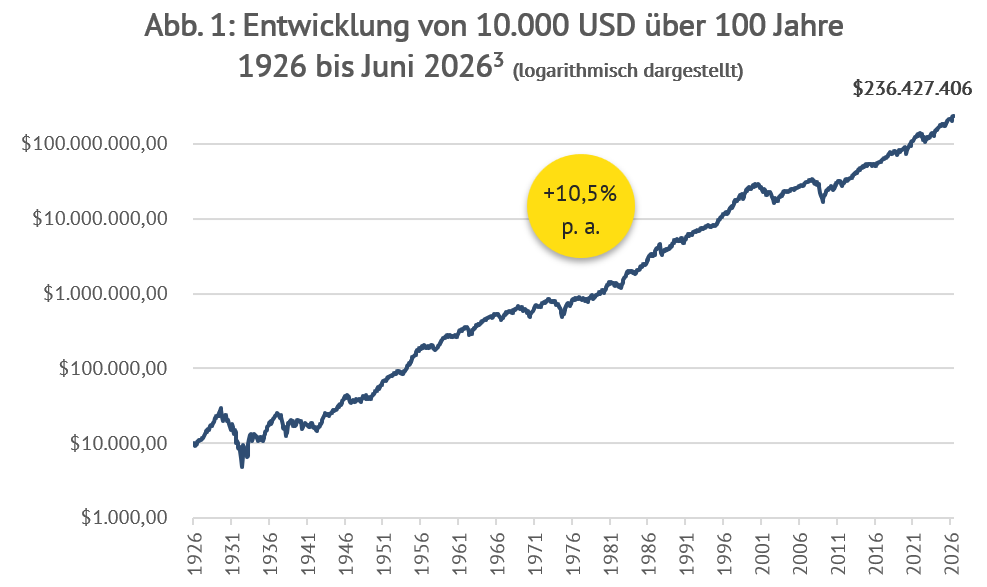
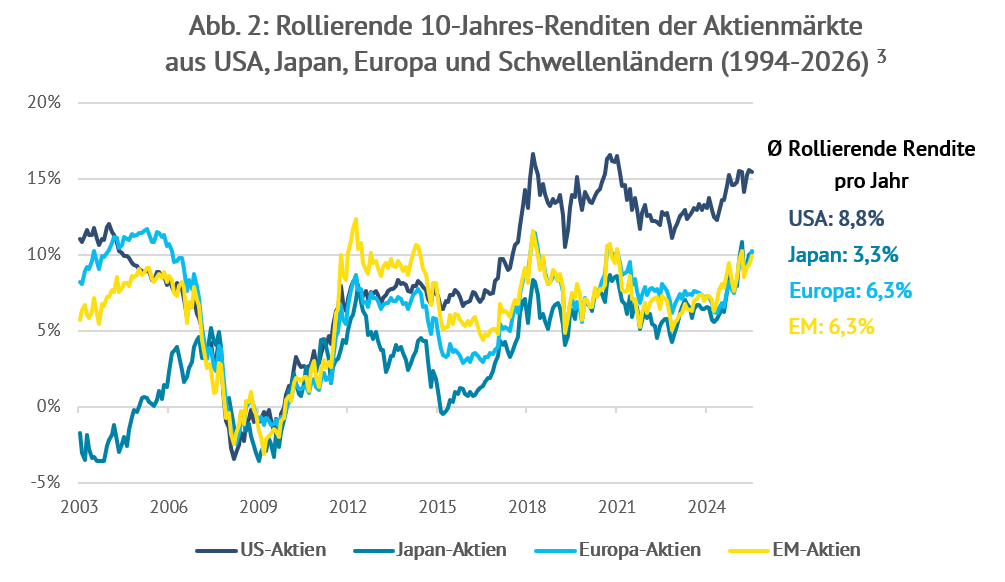
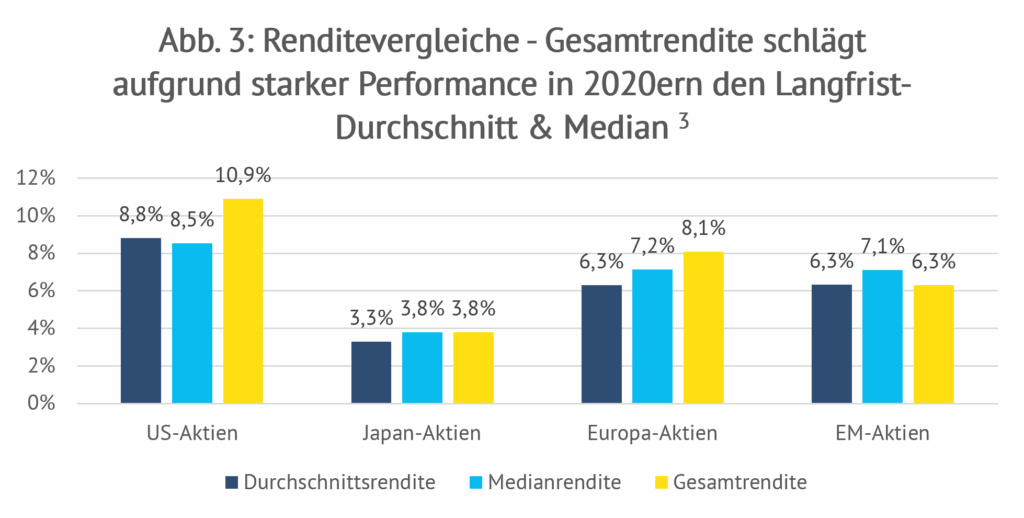
Dass Aktien langfristig 7 bis 10 Prozent pro Jahr abwerfen, gilt nahezu als Naturgesetz der Geldanlage. Über 100 Jahre erzielte der US-Aktienmarkt eine jährliche Rendite von 10,5 Prozent (in US-Dollar). Diese attraktiven Renditen gab es nicht nur im ältesten Aktienmarkt der Welt, den USA, sondern in vielen Regionen. Europa kam seit 1994 auf rund 8 Prozent, die Schwellenländer auf über 6 Prozent. Zugleich zeigt Japan, wo der Aktienmarkt zwischen 1994 und 2026 weniger als 4 Prozent pro Jahr einbrachte, dass hohe Renditen alles andere als ein Selbstläufer sind. Auch einzelne Branchen wie Banken oder Energie mühen sich immer wieder über ganze Jahrzehnte, überhaupt ins Plus zu kommen.
Bei rund 10 Prozent pro Jahr, was übrigens eine Verdopplung des Kapitals alle sieben Jahre bedeutet, stößt man bei genauerem Hinsehen auf eine bemerkenswerte Erkenntnis. Die typische US-Aktie der vergangenen 100 Jahre hat Geld verloren. Der Median aus 29.754 Titeln liegt über die gesamte Lebensdauer bei minus 6,9 Prozent, Erstaunlich ist allerdings, dass der Durchschnitt aller Aktien dagegen mehr als 30.000 Prozent im Plus liegt. Wie passt das zusammen und was bedeutet es für Ihr Investment?
Die erstaunlichen Erkenntnisse des Hendrik Bessembinder
Hendrik Bessembinder, Finanzprofessor an der Arizona State University, hat die übliche Perspektive radikal umgedreht. Statt auf den Marktdurchschnitt zu schauen, fragt er, wie sich der Erfolg auf die einzelnen Aktien verteilt. Seine Auswertung über 100 Jahre, von 1926 bis 2025, fördert Zahlen zutage, die man erst einmal sacken lassen muss. 1
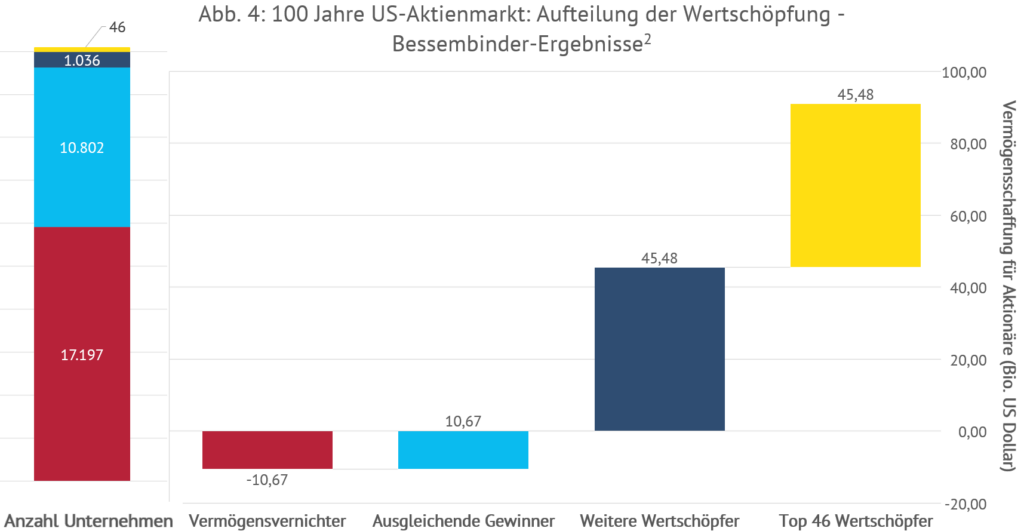
Der US-Aktienmarkt schuf über das Jahrhundert rund 91 Billionen US-Dollar an Nettovermögen. Verantwortlich dafür sind allein 1.082 Titel, also 3,7 Prozent. Die übrigen 96,3 Prozent brachten in Summe kaum mehr ein als kurz laufende US-Staatsanleihen.
Fast 60 Prozent aller Aktien kosteten ihre Anleger über die Lebensdauer Geld (nach Inflationsabzug). Nur 48 Prozent erzielten überhaupt eine positive Rendite.
Die Konzentration nimmt zu. 2016 sorgten noch 89 Unternehmen für die Hälfte der Wertschöpfung, heute genügen dafür 46.
Und trotzdem bleibt der Markt als Ganzes eine gewaltige Wohlstandsmaschine. Aus einem Dollar im marktbreiten Portfolio wurden über 100 Jahre 15.401 US-Dollar, aus einem Dollar in Staatsanleihen dagegen nur 25,34 Dollar.
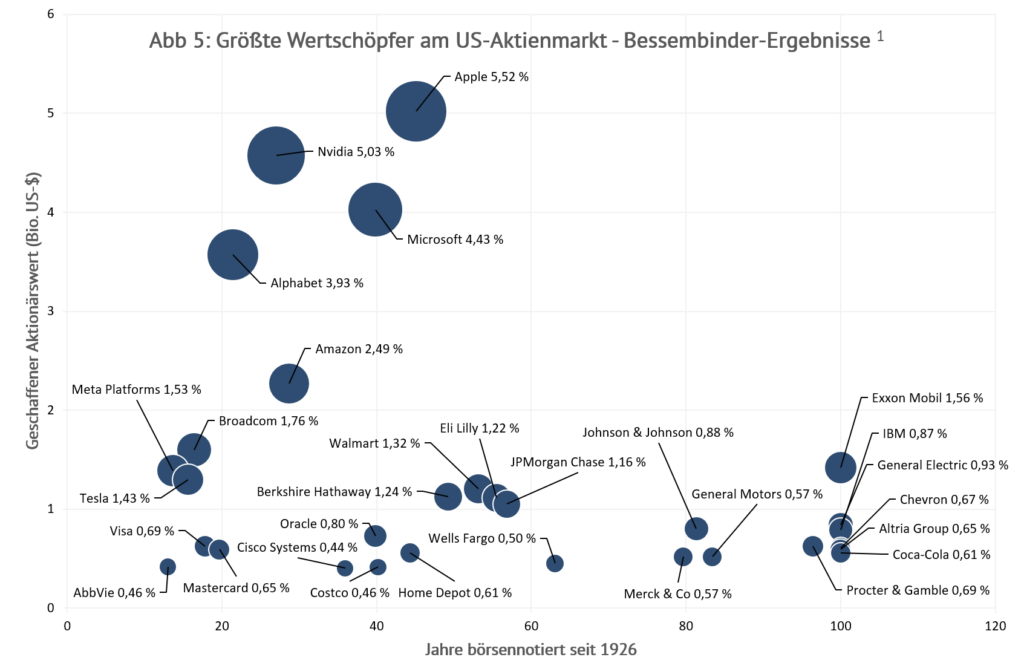
Hinter dieser Asymmetrie steckt die positive Schiefe. Eine Aktie kann höchstens 100 Prozent verlieren, aber das Tausendfache gewinnen. Wenige Extremgewinner heben den Durchschnitt weit über den Median. Zu ihnen zählen junge Disruptoren wie Apple, Nvidia, Alphabet oder Amazon, aber auch Dauerläufer über Jahrzehnte wie Coca-Cola oder Johnson & Johnson.
Kurz gesagt, die glänzende Aktienmarktrendite ist kein Breitenphänomen. Sie ist das Werk einer winzigen Elite außergewöhnlicher Unternehmen.
Interpretation 1 – Pro Passiv-Investing: den ganzen Heuhaufen kaufen
Die naheliegende Schlussfolgerung überzeugt. Wenn niemand vorher weiß, welche Titel künftig zu den entscheidenden 3,7 Prozent gehören, dann besitzt man sie am zuverlässigsten, indem man einfach alle Aktien besitzt. Jack Bogle, Gründer von Vanguard, hat es auf den Punkt gebracht. „Suchen Sie nicht nach der Nadel im Heuhaufen. Kaufen Sie einfach den Heuhaufen.“ Wer breit streut, hat die künftigen Gewinner automatisch im Depot, und einzelne Nieten fallen kaum ins Gewicht.
Ein Hinweis zum Verständnis von breitem Investieren. Ein MSCI-World-ETF wirkt mit 1.283 Aktien zwar breit gestreut, umfasst aber weniger als die Hälfte eines FTSE-All-World-ETF mit 3.739 Titeln oder gar eines systematischen Dimensional-Fonds mit über 7.000 Werten.
Diese Lesart ist überzeugend. Für die meisten Anleger ist der breit gestreute Marktbesitz ein hervorragender Startpunkt. Er lässt sich heute sehr günstig über Index-ETFs und Indexfonds umsetzen. Anleger agieren ohne Prognose und nehmen die Rendite des Marktes für sich mit, also die des Durchschnitts und nicht die des Medians. Gleichgewichtete Ansätze wie Equal-Weight-ETFs, die aus Risikoüberlegungen gern in den Finanzmedien oder von Profis empfohlen werden, hängen dagegen stärker vom Median als vom Durchschnitt ihrer Aktien ab.
Interpretation 2 – Pro Aktives Management: Ausnahmefirmen existieren
Bessembinders Studie trägt aber noch eine zweite Botschaft, die in der Debatte meist untergeht. Dieselben Zahlen belegen nämlich, dass es die Vervielfacher tatsächlich gibt. 17 US-Aktien erzielten kumulierte Renditen von mehr als fünf Millionen Prozent. Wer Mehrrendite anstrebt, weil er sie braucht oder selbst entscheiden und dem Markt nicht einfach ausgeliefert sein möchte, findet hier den Beleg. Die Suche kann sich lohnen, auch wenn das Finden alles andere als trivial ist.
Bemerkenswert ist ein Detail: die annualisierte Rendite dieser 17 Spitzenreiter lag im Schnitt bei lediglich 13,45 Prozent. Ihr Erfolg entstand vor allem aus der extrem langen Haltedauer und dem Zinseszins. Es braucht also nicht den einen genialen Moment des Timings, sondern vor allem Geduld über Jahrzehnte. Das ist besonders für jüngere Anleger spannend und für alle, die über das eigene Leben hinaus anlegen möchten. Ein Erfolgsrezept à la Warren Buffett.
Der seidene Faden, woran die große Rendite möglicherweise hängt
Wenn die berühmten 7 bis 10 Prozent pro Jahr an einer Handvoll Innovationen und einzigartiger Geschäftsmodelle hängen, wie selbstverständlich darf man sie dann für die Zukunft voraussetzen?
David Booth, Mitgründer von Dimensional, bringt es treffend auf den Punkt: wer den Markt kauft, investiert in menschlichen Erfindergeist. Die Marktrendite ist kein Automatismus und kein Naturgesetz, sondern das Ergebnis weniger Ausnahmeunternehmen wie Apple oder Nvidia. Garantiert sind diese nicht. Genau deshalb hängt die historische Rendite buchstäblich am seidenen Faden.
Die Frage ist nicht, ob Apple, Alphabet oder Nvidia außergewöhnliche Unternehmen sind. Die spannendere Frage lautet, wie viele Investoren 1997 die Rückkehr von Steve Jobs und damit Apples Produktinnovationen, ab 2004 die Dominanz der Google-Suchwerbung oder 2022 den KI-Boom und die Eignung von Nvidias Grafikprozessoren für das KI-Training realistisch vorhersehen konnten. Bessembinders Ergebnisse zeigen nicht nur, dass wenige Unternehmen den Markt getragen haben. Sie zeigen auch, wie schwer diese Unternehmen im Voraus zu erkennen waren. Breite Diversifikation ist daher die Grundvoraussetzung. Zugleich bleibt die Suche nach den nächsten Ausnahmeunternehmen die zentrale Herausforderung aktiver Investoren. Bessembinders Ergebnisse zeigen eindrucksvoll, warum es selbst für professionelles aktives Management schwer ist, einfache Indexkonstruktionen dauerhaft zu übertreffen. Gleichzeitig machen sie deutlich: Chancen für aktive Investoren liegen nicht nur darin, die wenigen Outperformer zu finden, sondern auch darin, die vielen Underperformer konsequent zu meiden.
Erkenntnisse für Anleger – alles andere als eindeutig
Bessembinder liefert eine Landkarte für erfolgreiches Investieren. Drei Schlüsse halten wir für tragfähig.
Breite Streuung ist der rationale Ausgangspunkt. Wer nicht die Zeit oder das Wissen für die Auswahl von Fonds oder gar Einzeltiteln hat, fährt mit dem breiten Markt historisch gut und, solange nichts anderes konkret dagegenspricht, auch künftig. Die Streuung verhindert konzentrierte Wetten auf Unternehmen, die zu wenig Wert schaffen, um die stets vorhandenen Underperformer auszugleichen. Viele Anleger kritisieren die zunehmende Dominanz einzelner Unternehmen in den Indizes. Die Ergebnisse von Bessembinder legen jedoch eine andere Interpretation nahe: Die wachsende Bedeutung der großen Gewinner ist kein Fehler des Systems, sondern der Mechanismus, durch den ein Großteil der langfristigen Wertschöpfung überhaupt entsteht.
Zeit im Markt schlägt das Markttiming. Selbst die größten Gewinner brauchten Jahrzehnte, um ihre Wirkung zu entfalten. Schon ein paar Prozentpunkte mehr Ertrag pro Jahr genügen, um über einige Jahrzehnte deutlich mehr Vermögen aufzubauen. Wer zwischendurch aussteigt, verpasst genau die Titel, auf die es ankommt.
Einzelaktien sind keine Strategie, sondern eine Wette. Wer Einzeltitel hält, sollte wissen, dass die Statistik gegen ihn steht. Er sollte das bewusst und in angemessener Größenordnung tun und erst recht nicht als Kern der Altersvorsorge.
ComfortInvest-Investmentphilosophie im Bessembinder-Kontext: Breite Streuung mit geringen Klumpenrisiken
Bei ComfortInvest analysieren wir fortlaufend Fonds ETFs, um für unsere Anleger informierte und damit die bestmöglichen Investmententscheidungen zu treffen. Als Anleger haben Sie bei ComfortInvest die Möglichkeit, aus bis zu neun sorgfältig zusammengestellten Strategien jene zu wählen, die zu Ihrem Anlageziel, Ihrer Risikobereitschaft und auch Ihrem Renditeziel passt. In den Strategien kommen nur die aussichtsreichsten Fonds und ETFs zum Einsatz, die auf Basis eines quantitativen und qualitativen Prozesses geprüft werden. Auf Grundlage unseres hauseigenen Kapitalmarktausblicks bestücken wir dann die Strategien, die aus rund 15 Fonds und ETFs bestehen und breit über mehr als 1.000 Aktien und Anleihen gestreut sind. In der meistgenutzten Strategie „Chance“ sind beispielsweise über 1.400 Aktien enthalten; die Top-10-Aktien machen weniger als 14 Prozent aus, während ihr Anteil im MSCI ACWI bei rund 24 Prozent liegt. Auch US-Aktien und US-Anleihen sind bewusst niedriger gewichtet, während Schwellenländer- und Nebenwerteaktien stärker berücksichtigt werden.
Fazit: Beide Wahrheiten kennen und bewusst wählen
Professor Bessembinder kürt keinen Sieger im Streit zwischen aktiv und passiv. Er liefert vielmehr die Faktenbasis für beide Lager.
Für uns folgt daraus kein Entweder-oder, sondern ein bewusstes Sowohl-als-auch. Wer breit streut, sichert sich die Marktrendite und damit die künftigen Gewinner. Wer gezielt selektiert, kann Mehrertrag anstreben und vor allem die strukturellen Verlierer meiden. Anleger sollten beide Gedanken kennen und sich für die Variante entscheiden, die zu ihren Zielen, ihren Möglichkeiten in der Umsetzung und ihrer Überzeugung passt. Im besten Fall schließen sich die beiden Wege nicht aus, sondern ergänzen sich zu einem robusteren Portfolio mit einem möglichst langen Anlagehorizont.
Bogles Rat, einfach den ganzen Heuhaufen zu kaufen, bleibt klug, solange man anerkennt, dass man damit keine Sicherheit erwirbt. Die wenigen Nadeln von morgen werden aller Voraussicht nach entstehen. Ob sie das immer an der Börse und für Anleger zugänglich tun, ist damit noch nicht gesagt. Zunehmend bleiben Firmen länger privat und außerbörslich, ehe sie reifer und höher bewertet an die Börse streben. Jüngste Beispiele sind SpaceX und womöglich OpenAI und Anthropic. Wer den seidenen Faden kennt, an dem die Marktrendite hängt, investiert bewusster. Er verlässt sich nicht allein auf historische Ergebnisse, sondern nimmt den eigenen Vermögensaufbau ein Stück weit aktiver in die Hand, ohne die Erfolgsfaktoren des Investierens – beispielsweise diszipliniert dabeibleiben und keine einseitigen Wetten – außer Acht zu lassen.
Nehmen Sie Kontakt zu uns auf und tauschen Sie sich dazu gern mit uns aus. Das Team ComfortInvest steht Ihnen gern zur Verfügung unter E: service@comfortinvest.de oder T: +49 (0)89 15 88 15-402.
Die in dieser Unterlage enthaltenen Informationen dienen ausschließlich Marketing- und Informationszwecken und stellen weder eine individuelle Anlageberatung noch eine Empfehlung im Sinne des § 1 Abs. 1a Satz 2 Nr. 1 KWG dar. Sie ersetzen keine persönliche Beratung durch einen qualifizierten Vermittler. Verbindliche Grundlage für einen Erwerb von Anteilen an Investmentvermögen sind ausschließlich die jeweils gesetzlich vorgeschriebenen Verkaufsunterlagen wie z.B. die jeweils gültigen Basisinformationsblätter (PRIIPs-BIB) und die Verkaufsprospekte.
Investitionen in Investmentfonds oder Edelmetalle sind mit Risiken verbunden, einschließlich des Risikos von Kapitalverlusten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Die tatsächlichen Entwicklungen und Ergebnisse können erheblich von den vergangenen Ergebnissen abweichen.
Die Prüfung der Geeignetheit von Investmentfonds oder Edelmetallen für Privatanleger obliegt ausschließlich dem Vermittler.
Diese Unterlage wurde mit größtmöglicher Sorgfalt erstellt. Es handelt sich hierbei um eine freiwillige Servicedienstleistung der Fonds Finanz Maklerservice GmbH. Für die Richtigkeit, Vollständigkeit und Aktualität der vorliegenden Informationen kann keine Gewähr oder Haftung übernommen werden. Jegliche Haftung der Fonds Finanz Maklerservice GmbH für Schäden, die aus der Nutzung der bereitgestellten Informationen entstehen, ist ausgeschlossen.
Über den Autor – Daniel Arndt
Daniel Arndt ist Portfoliomanager bei der Vermögensverwaltung ComfortInvest. Er ist Diplom-Volkswirt, EFFAS Certified Nachhaltigkeitsanalyst CESGA® und gelernter Bankkaufmann. Seine Einschätzungen werden regelmäßig in den beliebten Fachmagazinen DAS INVESTMENT und FONDS professionell ONLINE veröffentlicht.
Bei Fragen oder Anmerkungen schreiben Sie uns gerne eine E-Mail.
Vielen Dank, dass Sie sich für ComfortInvest interessieren.
Sie werden hierzu an das Angebot der growney GmbH, Voltastr. 5, 13355 Berlin weitergeleitet. growney ist Vermögensverwalter und wird, wenn Sie das wünschen, für Sie eine passende Anlagestrategie finden und ein passendes Anlageportfolio zusammenstellen. Natürlich kümmert sich growney auch danach um die Verwaltung Ihres Vermögens.
Sollten Sie sich für eine Tages- oder Festgeldanlage interessieren, bietet Ihnen growney über den Kooperationspartner Raisin GmbH die Eröffnung eines Kontos bei einer europäischen Partnerbank an.
Mit Betätigung des OK-Buttons gelangen Sie zum Anlageplaner von growney.
Wir nutzen Cookies auf unserer Website. Einige von ihnen sind notwendig während andere uns helfen, diese Website und Ihre Erfahrung zu verbessern. Sie akzeptieren unsere Cookies, wenn Sie fortfahren diese Webseite zu nutzen.
Hier finden Sie eine Übersicht über alle verwendeten Cookies und Skripte. Sie haben die Möglichkeit folgende Kategorien zu akzeptieren oder zu blockieren.
Immer akzeptieren
Notwendige Cookies sind für die ordnungsgemäße Funktion der Website erforderlich. Diese Kategorie enthält nur Cookies, die grundlegende Funktionen und Sicherheitsmerkmale der Website gewährleisten. Diese Cookies speichern keine persönlichen Informationen.
Name
Beschreibung
__Secure-advnr
Anbietergrowney GmbHTypCookieLaufzeit60 Tage
PHPSESSID
Dieses Cookie ist für PHP-Anwendungen. Das Cookie wird verwendet um die eindeutige Session-ID eines Benutzers zu speichern und zu identifizieren um die Benutzersitzung auf der Website zu verwalten. Das Cookie ist ein Session-Cookie und wird gelöscht, wenn alle Browser-Fenster geschlossen werden.
Anbieter-TypCookieLaufzeitSession
Analytische Cookies werden verwendet, um zu verstehen, wie Besucher mit der Website interagieren. Diese Cookies helfen bei der Bereitstellung von Informationen zu Metriken wie Besucherzahl, Absprungrate, Ursprung oder ähnlichem.
Name
Beschreibung
Performance Cookies sammeln Informationen darüber, wie Besucher eine Webseite nutzen. Beispielsweise welche Seiten Besucher wie häufig und wie lange besuchen, die Ladezeit der Website oder ob der Besucher Fehlermeldungen angezeigt bekommen. Alle Informationen, die diese Cookies sammeln, sind zusammengefasst und anonym - sie können keinen Besucher identifizieren.
Name
Beschreibung
_ga
Dieses Cookie wird von Google Analytics installiert. Dieses Cookie wird verwendet um Besucher-, Sitzungs- und Kampagnendaten zu berechnen und die Nutzung der Website für einen Analysebericht zu erfassen. Die Cookies speichern diese Informationen anonym und weisen eine zufällig generierte Nummer Besuchern zu um sie eindeutig zu identifizieren.
AnbieterGoogle Inc.TypCookieLaufzeit2 Jahre
_gid
Dieses Cookie wird von Google Analytics installiert. Das Cookie wird verwendet, um Informationen darüber zu speichern, wie Besucher eine Website nutzen und hilft bei der Erstellung eines Analyseberichts über den Zustand der Website. Die gesammelten Daten umfassen in anonymisierter Form die Anzahl der Besucher, die Website von der sie gekommen sind und die besuchten Seiten.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Marketing Cookies werden für Werbung verwendet, um Besuchern relevante Anzeigen und Marketingkampagnen bereitzustellen. Diese Cookies verfolgen Besucher auf verschiedenen Websites und sammeln Informationen, um angepasste Anzeigen bereitzustellen.
Name
Beschreibung
NID
Google verwendet Cookies wie das NID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
SID
Google verwendet Cookies wie das SID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Sonstige Cookies müssen noch analysiert werden und wurden noch in keiner Kategorie eingestuft.